
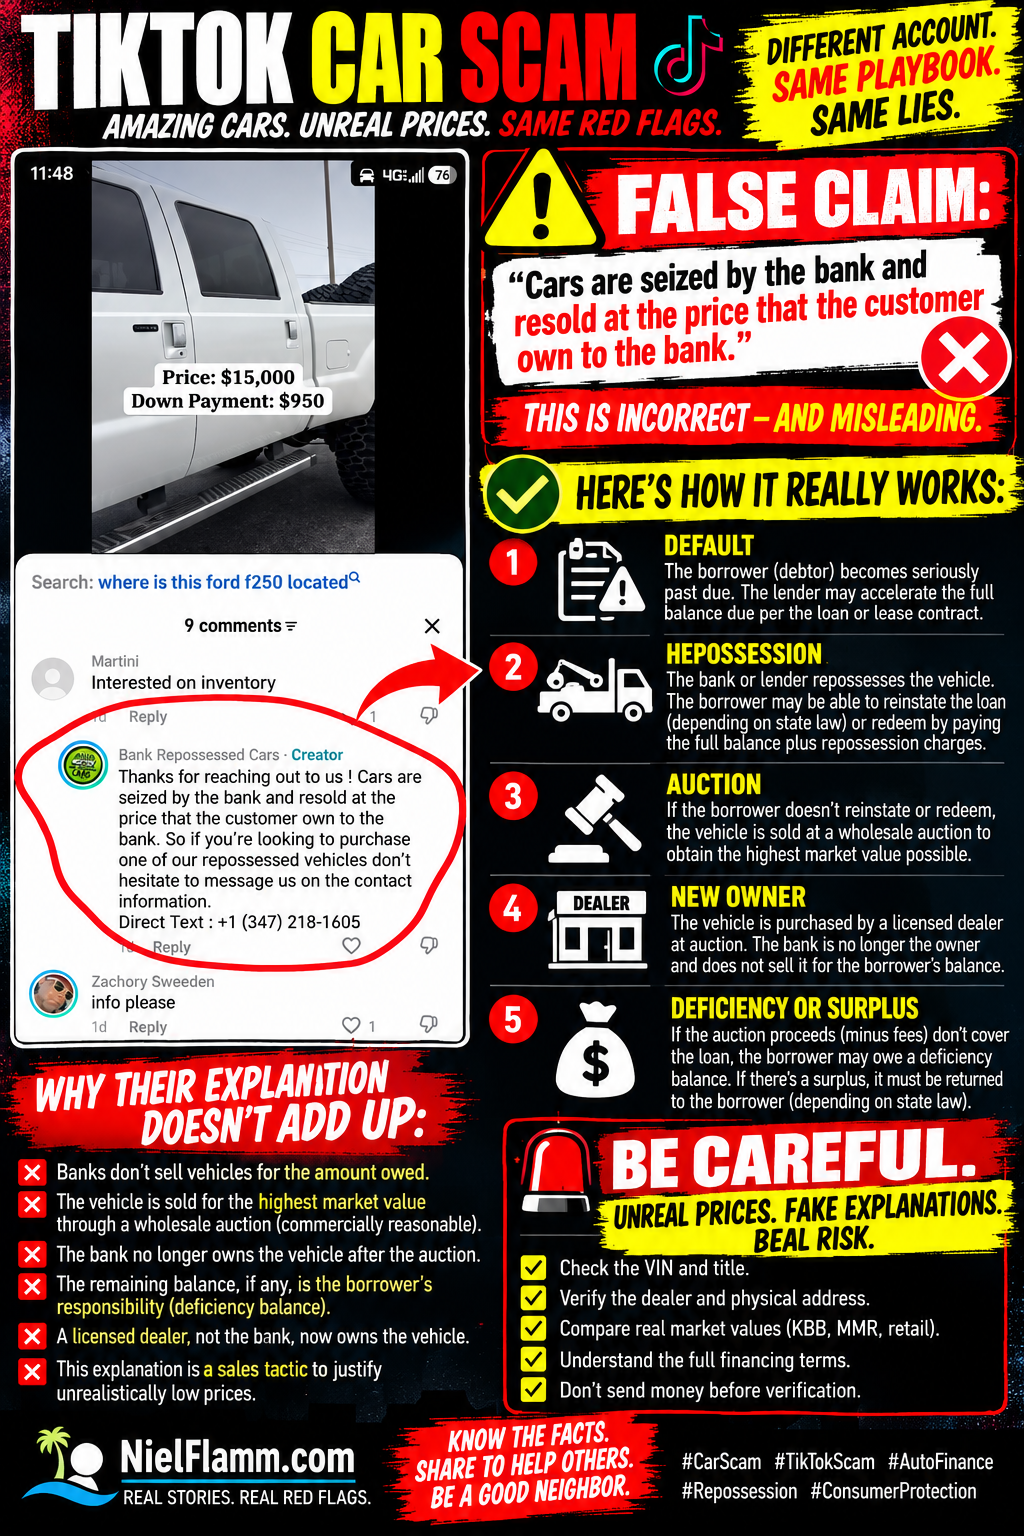
كنت أتابع حسابًا آخر على تيك توك يُعلن عن سيارات "مستردة من البنوك" بأسعار زهيدة للغاية. هذه المرة، لاحظت شيئًا في التعليقات يستحق منشورًا خاصًا به.
رد الحساب على شخص مهتم بسيارة بهذا التوضيح:
"يتم حجز السيارات من قبل البنك وإعادة بيعها بالسعر الذي يدفعه العميل للبنك."
بمعنى آخر، يبدو أن الحساب يخبر المشترين المحتملين بأن البنوك تسترد المركبات ثم تبيع تلك المركبات مقابل أي رصيد مدين به العميل السابق.
هذا ليس وصفاً دقيقاً لعملية الاستحواذ والتصرف العادية.
هذا مجال أمتلك فيه خبرة مهنية واسعة.
أولاً، دعونا نتحدث عن ماهية الاستحواذ على الممتلكات في الواقع
لا يقوم البنك أو الاتحاد الائتماني أو شركة تمويل السيارات التابعة أو أي جهة إقراض أخرى عادةً باستعادة السيارة لمجرد رغبتها المفاجئة في أن تصبح وكالة لبيع السيارات المستعملة بأسعار مخفضة.
السيارة هي ضمانة لتأمين التزام مالي.
عندما يتخلف المقترض - الذي يُطلق عليه غالبًا اسم المدين - عن سداد أقساط عقد البيع بالتقسيط أو عقد الإيجار، قد يكون للمقرض الحق التعاقدي والقانوني في استعادة السيارة. ويختلف وقت حدوث ذلك والإشعارات المطلوبة باختلاف العقد وقانون الولاية. وتشير لجنة التجارة الفيدرالية إلى أنه في العديد من الولايات، يجوز للمقرض استعادة السيارة بمجرد تخلف المقترض عن السداد، ويُعدّ التخلف عن السداد أحد أشكال التخلف الشائعة. نصيحة للمستهلك
تختلف قوانين الولايات بشكل كبير، لذلك لا أقدم إجراءً واحدًا باعتباره عالميًا في جميع الولايات الخمسين.
لكن تفسير تيك توك لا يطابق الطريقة التي تعمل بها مبادئ الاقتصاد الأساسية.
إعادة التفعيل والاسترداد يسبقان البيع
بعد استعادة الحيازة، قد يظل للمقترض حقوق.
بحسب قانون الولاية والعقد، قد تتاح للمقترض فرصة لإعادة القرض عن طريق تسوية المتأخرات ودفع النفقات المسموح بها المتعلقة بالاسترداد.
في ظروف أخرى، قد يكون للمقترض الحق في استرداد السيارة عن طريق دفع المبلغ الكامل المطلوب، بالإضافة إلى مصاريف الاسترداد المطبقة.
يُفرّق مكتب الحماية المالية للمستهلك ( CFPB) تحديدًا بين هذين المفهومين. تسمح بعض الولايات بتصحيح أو إعادة تفعيل القرض بعد استعادة السيارة، بينما تتضمن عملية الاسترداد عمومًا دفع كامل مبلغ القرض بالإضافة إلى تكاليف استعادة السيارة قبل بيعها.
لذا فإن استعادة الحيازة لا تعني بالضرورة ما يلي:
يستولي البنك على السيارة ← يراجع البنك الرصيد المتبقي ← يحصل شخص عشوائي على صفقة رائعة.
هناك إجراءات.
ثم يأتي دور التخلص من المركبة
إذا لم يقم المقترض بإعادة تفعيل أو استرداد الضمان حيثما ينطبق ذلك، يجوز للمقرض التصرف في الضمان.
F
في عالم تمويل السيارات، تُباع المركبات المستردة عادةً عبر قنوات البيع بالجملة، بما في ذلك مزادات الوكلاء. ولكن تحديدًا، تشير التوجيهات الفيدرالية إلى أنه يجوز للمقرض بيع المركبة المستردة من خلال بيع علني أو خاص، وذلك حسب القانون والظروف المعمول بها. نصيحة للمستهلك
بموجب المادة 9 من القانون التجاري الموحد، يجب أن يكون كل جانب من جوانب تصرف الدائن المضمون في الضمان معقولاً تجارياً. ويُمكن اعتبار البيع معقولاً إذا تم بالطريقة المعتادة في سوق معترف بها، أو بسعر السوق السائد، أو وفقاً للممارسات التجارية المعقولة بين تجار هذا النوع من الممتلكات. ( معهد المعلومات القانونية)
هذا تمييز بالغ الأهمية.
الهدف ليس:
"بوب مدين بمبلغ 5850 دولارًا، لذا دعونا نبيع سيارة بوب التي تبلغ قيمتها 35000 دولارًا مقابل 5850 دولارًا."
رصيد القرض غير المدفوع والقيمة السوقية للسيارة هما رقمان مختلفان.
هنا ينهار تفسير تيك توك تمامًا
فكّر في دلالات ما يقوله هذا التقرير.
لنفترض أن شخصًا ما قام بتمويل سيارة بقيمة 60 ألف دولار.
وبعد مرور سنوات، لا تزال قيمة السيارة 30 ألف دولار.
لكن المقترض لا يدين إلا بمبلغ 6000 دولار عند استعادة السيارة.
بحسب التفسير الوارد في هذا التعليق على تطبيق تيك توك، فإن البنك سيعيد بيع السيارة بشكل أساسي مقابل المبلغ الذي يدين به العميل.
لماذا قد يقوم المقرض بتحويل أصل قيمته 30 ألف دولار إلى 6 آلاف دولار طواعية؟
ليست هذه هي الطريقة التي يتم بها التصرف التجاري المعقول.
تُباع المركبة، وتُستخدم عائداتها وفقًا للقواعد المعمول بها، ثم يُجرى تسوية الحساب. وبموجب المادة 9 من قانون التجارة الموحد، تُخصم نفقات التصرف المعقولة عمومًا من العائدات، يليها سداد الالتزام المضمون وبعض المطالبات الأخرى المسموح بها. معهد المعلومات القانونية
ثم نكتشف ما إذا كان هناك نقص أم فائض.
ما هو رصيد العجز؟
وهنا يأتي دور عالمي السابق.
لنفترض أن المقترض مدين بما يلي:
$25,000
تمت استعادة السيارة وبيعت في النهاية مقابل:
$18,000
كما توجد مصاريف مسموح بها تتعلق بالاسترداد والتخزين والمزاد أو غيرها من مصاريف التصرف.
بعد تطبيق العائدات، لا يزال هناك مبلغ مستحق.
هذا هو توازن النقص.
يُعرّف مكتب الحماية المالية للمستهلك العجز بأنه الفرق بين المبلغ المتبقي من القرض، بالإضافة إلى رسوم الاسترداد المطبقة، وما يحصل عليه المُقرض من بيع المركبة. وبحسب قانون الولاية ومدى امتثال المُقرض للمتطلبات المعمول بها، قد يظل المُقترض مسؤولاً عن هذا الرصيد .
ويمكن أن يحدث العكس أيضاً.
إذا نتج عن عملية التصرف أموال أكثر من الدين والمصروفات المسموح بها، فقد يكون هناك فائض، والذي يجب إعادته عمومًا إلى المدين. معهد المعلومات القانونية
وهذا سبب آخر يجعل العبارة الواردة في تعليق تيك توك غير منطقية.
لا يحدد المبلغ المستحق سعر إعادة بيع السيارة.
كيف أعرف هذا؟
هذا ليس شيئاً تعلمته بالأمس من جوجل.
في حياتي المهنية السابقة، عملت لدى شركة تمويل سياراتتابعة لشركة تصنيع سيارات أوروبية كبرى مستوردة.
لقد شغلت هناك عدة مناصب مختلفة.
بدأتُ في قسم التحصيلات الأولية، حيث عملتُ على عقود البيع بالتجزئة المتأخرة في مراحل وحالات مختلفة.
لقد أدرت فريق خدمة عملاء متخصص في استقبال المكالمات الواردة.
لقد ساعدت في إعداد نظام اتصال تنبؤي.
لقد عملت في مجال الائتمان التجاري، حيث كنت أقدم الائتمان من خلال شركاء وكالات السيارات الحاصلين على امتياز.
وكان أحد أدواري الأخرى في مجال الخسائر/النقص.
وهذا يعني التعامل مع الخسائر الكلية، وتحصيل أرصدة العجز في الخسائر الكلية واسترداد الممتلكات، والتعامل مع المكالمات اللاحقة لاسترداد الممتلكات بعد أن يكون المُقرض قد استولى على الضمان.
لذلك عندما قرأت:
"يتم حجز السيارات من قبل البنك وإعادة بيعها بالسعر الذي يدين به العميل للبنك."
لا أرى قواعد نحوية مشكوك فيها فحسب.
أرى شرحاً لتمويل السيارات لا يتطابق مع العملية التي قضيت سنوات في العمل بها.
ثمة مشكلة أخرى: عبارة "مُستردة من البنك" لا تُفسر الخصم الكبير
هذا الأمر مهم لأن الحساب يستخدم قصة استعادة الممتلكات لتفسير الأسعار التي تبدو أقل بكثير من قيم السوق العادية.
إذا أخبرني أحدهم:
"إنها رخيصة لأنها سيارة مستردة من البنك."
هذا لا يكفي.
لا يؤدي الاستحواذ على السيارة إلى محو قيمتها السوقية.
وكذلك كلمة " مزاد".
تكون قيم البيع بالجملة عموماً أقل من قيم البيع بالتجزئة - وهذه هي الطريقة التي يمكن للتجار من خلالها الحصول على المخزون، وإعادة تأهيله، وتغطية النفقات العامة، وتحقيق الربح على أمل ذلك.
لكن البيع بالجملة لا يعني بالضرورة ما كان مديناً به المقترض السابق.
هذه مفاهيم مختلفة تماماً.
لهذا السبب كنت أقارن أسعار TikTok هذه بقيم التجزئة KBB، وعندما تتوفر معلومات موثوقة خاصة بالمركبة، أقارنها بمعايير البيع بالجملة/MMR.
أما بخصوص سيارة فورد F-250 التي يبلغ سعرها 15000 دولار...
يُظهر الفيديو الذي يحتوي على هذا التعليق سيارة فورد F-250 مُعلن عنها على الموقع التالي:
السعر: 15000 دولار أمريكي،
الدفعة المقدمة: 950 دولار أمريكي
حتى أن خاصية البحث في تطبيق تيك توك تسأل:
أين تقع سيارة فورد F250 هذه؟
قبل أن يرسل أي شخص مبلغ 950 دولارًا، أريد الحصول على المزيد من المعلومات.
ما هو العام؟
تقليم؟
محرك؟
عدد الأميال المقطوعة؟
رقم تعريف المركبة؟
حالة اللقب؟
هل لديك تاريخ حوادث؟
الموقع الفعلي؟
ما هو الاسم التجاري القانوني للتاجر؟
رقم رخصة التاجر؟
من يملك الشاحنة فعلاً؟
ما هي شروط التمويل الكاملة؟
وإذا كان من المفترض أن يكون البنك قد استعاد هذه السيارة، فأود بشكل خاص أن أعرف كيف حصل عليها البائع ولماذا سعرها الحالي هو ما هو عليه.
إن عبارة "لأن هذا ما كان يدين به العميل السابق" ليست تفسيراً مُرضياً.
للمقرض ذي السمعة الطيبة التزام آخر: المعقولية التجارية
لا ينبغي إغفال هذا الجزء.
لا يمكن للمقرض بالضرورة التخلص من الضمانات المستردة مقابل مبلغ عشوائي ثم ببساطة تسليم الفرق الهائل للمقترض السابق كعجز.
يجب أن يستوفي التصرف المتطلبات القانونية المعمول بها، بما في ذلك شرط قانون التجارة الموحد بأن يكون معقولاً تجارياً. معهد المعلومات القانونية
وهذا يحمي أكثر من مجرد المُقرض.
الأمر يهم المقترض أيضاً.
تخيل أنك مدين بمبلغ 30 ألف دولار مقابل سيارة قيمتها 28 ألف دولار.
إذا كان بإمكان المُقرض بيعها بشكل تعسفي لشخص ما مقابل 5000 دولار ثم يطالب المقترض بحوالي 25000 دولار، فإن ذلك سيخلق مشكلة واضحة.
هذا أحد الأسباب التي تجعل طريقة التصرف في الضمانات المستردة مهمة.
كن حذرًا عندما يكون التفسير جزءًا من عرض البيع
أريد أن أوضح فرقاً مهماً.
إن التفسير المشكوك فيه في تعليق على تطبيق تيك توك لا يثبت، في حد ذاته، كل الحقائق المتعلقة بالشخص أو الحساب الذي يقف وراءه.
لكن يمكنني تقييم البيان الذي نشروه.
والتصريح بأن السيارات المستردة يتم إعادة بيعها ببساطة "بالسعر الذي يدين به العميل للبنك" يتعارض بشكل جوهري مع الطريقة التي يتصرف بها المقرضون ذوو السمعة الطيبة عمومًا بالسيارات المستردة.
وهذا أمر مهم عندما يتم تقديم هذا التفسير بالذات للأشخاص الذين يسألون عن السيارات الرخيصة بشكل غير عادي.
وهذا سبب إضافي يدفعني إلى التحقق من كل شيء بشكل مستقل قبل إرسال أي دفعة مقدمة.
لا تعتمد على البائع لتفسير سبب كون عرضه المذهل مشروعاً.
تحقق من رقم تعريف المركبة (VIN).
تحقق من العنوان.
تحقق من الوكيل.
تحقق من العنوان الفعلي.
تحقق من رخصة التاجر.
تحقق من القيمة السوقية.
تحقق من التمويل.
وماذا لو لم يكن شرح كيفية عمل عملية الاستحواذ منطقياً؟
اطرح المزيد من الأسئلة، وليس أقل.
لقد عملت بالفعل في هذه العملية بدءًا من تحصيل الديون وحتى معالجة أوجه القصور في عملية الاستحواذ.
لذا هذه المرة، تسللت خوارزمية تيك توك مباشرة إلى مكتبي القديم.
هل لديك سؤال حول عمليات استرداد السيارات، أو أرصدة العجز، أو تمويل السيارات، أو أحد عروض السيارات المشبوهة على وسائل التواصل الاجتماعي؟ تواصل معي عبر الرسائل الخاصة أو البريد الإلكتروني على niel@nielflamm.com.
